
四半期別 中国GDP
↓クリックすると拡大します↓
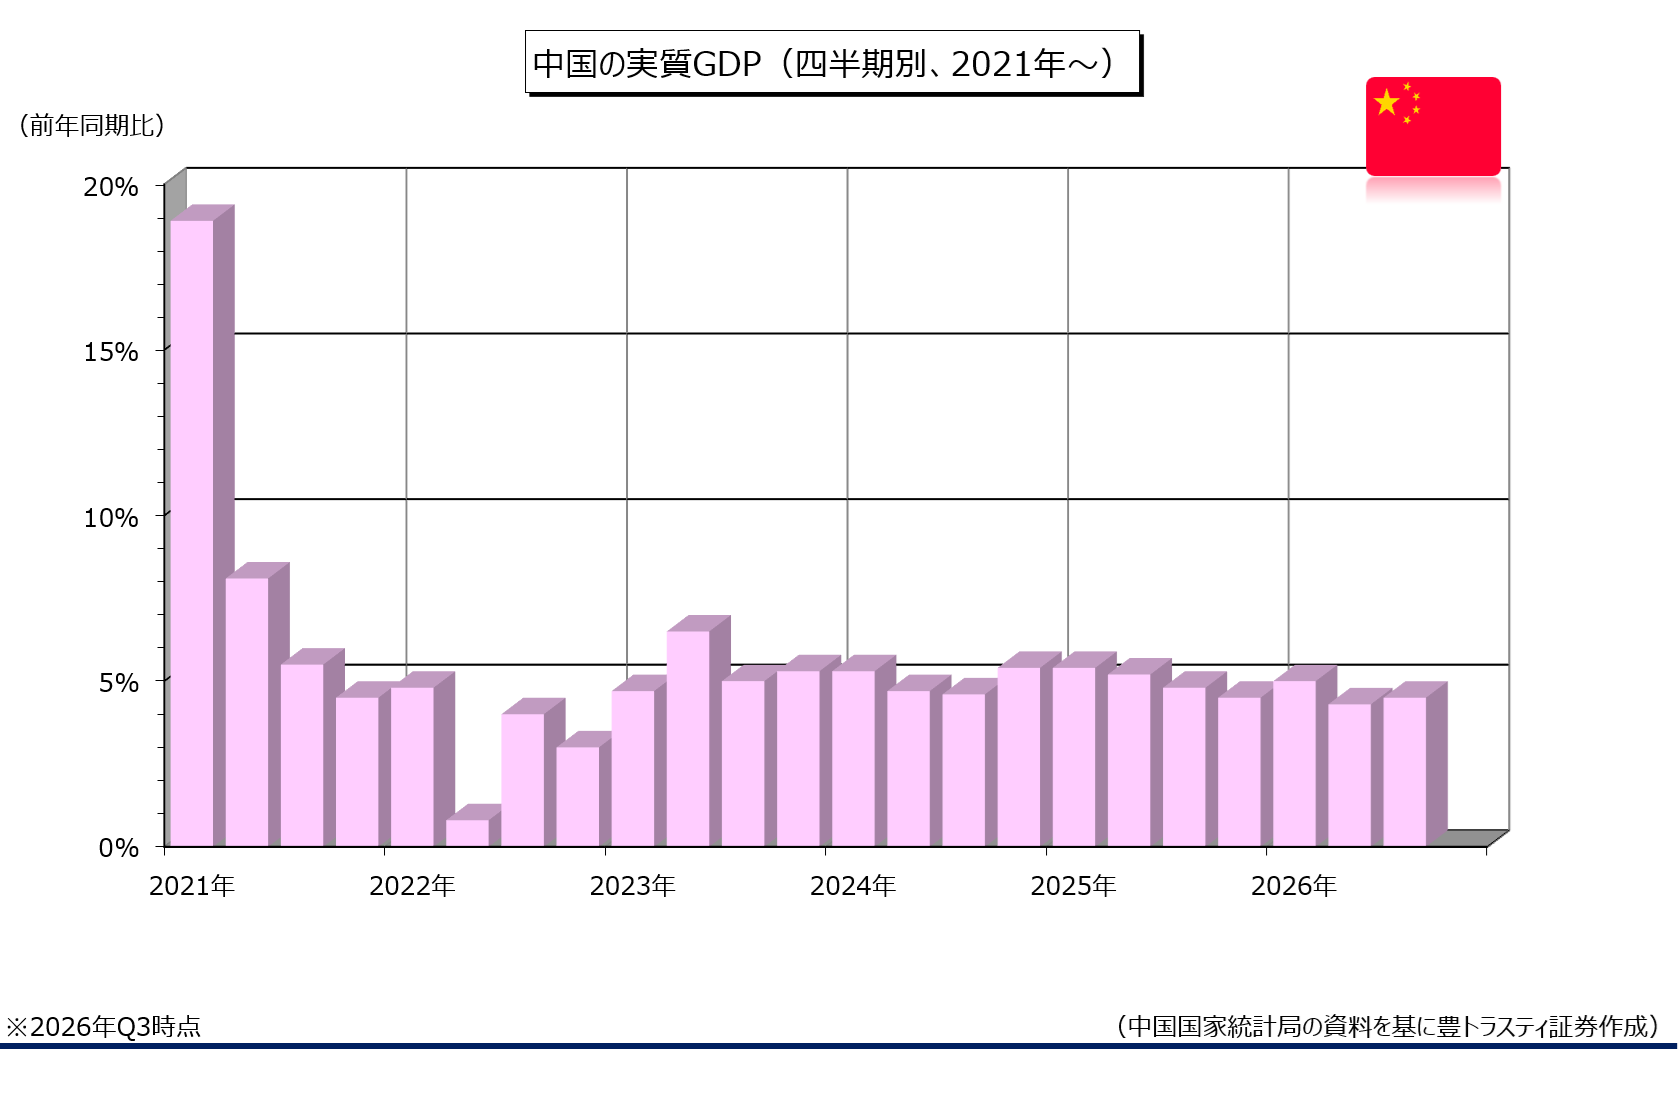
中国国家統計局が10月19日に発表した2026年7-9月期中国GDP(国内総生産)は、物価変動の影響を除いた実質ベースで前年同期比4.5%増加。伸び率はコロナ禍だった2022年10-12月期(3.0%増)以来の低成長に留まった前期(4.3%増)から加速したものの、政府が掲げる通年目標「4.5~5.0%」の下限と同水準でした。人工知能(AI)などハイテク分野の生産が成長を下支えしたようです。輸出も好調だったものの、内需不足を背景に消費と投資が低迷した模様。2026年1-9月期では前年同期比4.6%増でした。生活実感に近い名目GDPは前年同期比6.0%増と、前期(5.9%増)からやや加速。
2026年1-9月期中国社会消費品小売総額(小売売上高)は前年同期比1.1%増と、2026年1-6月期(同1.3%増)からやや縮小。9月から「新エネルギー車(NEV)」に対する税優遇が縮小されたことを受けて、自動車の販売減が顕著になっております。
2026年1-9月期中国鉱工業生産は前年同期比5.3%増と、2026年1-6月期(同5.4%増)からやや鈍化。幅広い投資動向を示す2026年1-9月期中国都市部固定資産投資は同7.2%減と、2026年1-6月期(5.7%減)から減速しました。景気の先行き不安から新規投資を控える動きが強まっているようです。
一方、2026年1-9月期中国輸出は同21.3%増と、2026年1-6月期(同17.5%増)から加速。輸入は同27.5%増となっております(2026年1-6月期は同26.7%増)。内需が不振な一方で、堅調な外需が引き続き景気の下支え役となった模様。
◆IM F幹部、「中国は大型の景気刺激策が必要」
国際通貨基金(IMF)のスリニバーサン・アジア太平洋局長は10月15日の記者会見で、中国経済がデフレ状態の瀬戸際にあるとして、「少なくとも当面、大型の景気刺激策が必要だ」と強調。政府が実施してきた財政支援は「規模も対象範囲も極めて限定的だ」と指摘し、物価回復に向けて財政出動の拡大を訴えました。
IMFは最新の世界経済見通しで、中国の成長率を2026年は4.5%(7月時点の見通しは4.6%)、2027年は4.0%と予測(7月時点は4.1%)。共に7月時点の見通しから引き下げております。
スリニバーサン氏は「中国の内需が依然として非常に弱い」と分析。輸出に依存した経済成長から、内需が牽引する形への転換が「進んでいない」として、積極的な政策対応への期待を示しました。また、長期化する不動産市況の低迷から脱却するには、3年間でGDP比約5%に相当する資金が必要との試算を示し、業界を立て直す政策を講じるべきだと提言しております。
◆中国、地方債5500億元の発行枠活用
中国財政省は10月9日に、地方政府に認められた未使用の起債枠5500億元(約13兆円)を活用し、地方財政の支援と公共投資の拡大を図ると発表しました。前年の同様の措置より10%増額しております。不動産不況や内需の低迷が続く中、財政出動を強化し、景気を下支えする狙い。
※豊トラスティ証券株式会社が提供する投資情報は、あくまで情報提供を目的としたものです。銘柄の選択、売買価格など投資にかかる最終決定は弊社の重要事項説明書を十分にお読み頂き、投資家自身の判断でなさる様にお願い致します。本資料作成につきましては細心の注意を払っておりますが、その正確性については保証するものではなく、万一その内容に誤りがあった場合、その誤りに基づく障害については当社は一切の責任を負いかねます。